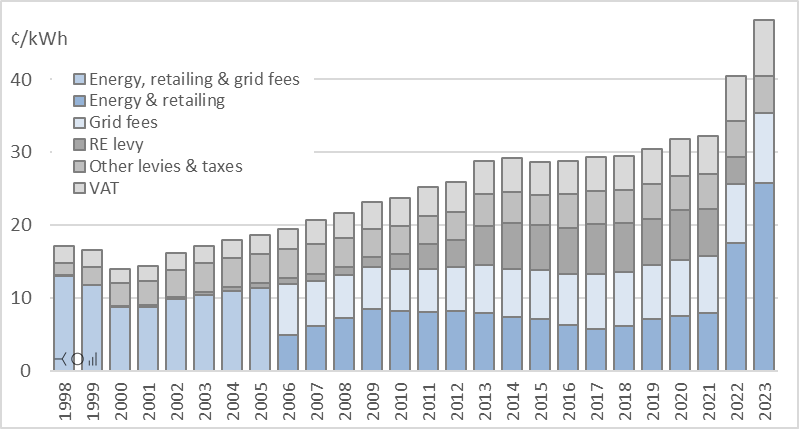Uzaktan çalışan oranı, ABD’de 2019’da %5’miş. 1960’larda %0.5 iken, 1990’ların başında %1’miş. İlk covid dalgasında %60’a çıkmış. Ocak 2021’de, bu oran %35, sonra %30 civarına düşmüş İngiltere’de de hala %27’ler civarındaymış. İnsanlar geri dönmedi, çünkü evden çalışmak daha iyi, kendimize ve yazılımlara yatırımlar, bir de topluca yaptık. Toplumsal dinamikler
Hafnium fiyatları 900$’dan 5000$’a çıkmış. Dünyada yılda 70-75 ton üretiliyor. Zirconium üretiminin yan ürünü, 50 ton zirconyumdan 1 ton hafnium üretiliyormuş
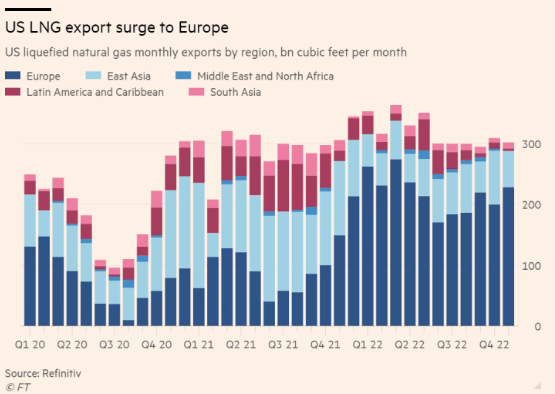
Cheniere Energy, ABD’nin en büyük LNG ihracatçısı. Şimdi bir 20 milyon ton/yıl kapasite daha eklemeyi düşünüyor. Sabine Pass LNG tesisinin mevcut kapasitesi 27 milyon ton ve 2016’da açılmıştı. Maliyeti 10 milyar $. Yani ton/yıl 500 $. ABD mevcutta 110 mton kapasiteye sahip (13 bcf/d), 2025’te 140’a çıkacak.
Lityum fiyatlarında, Çin’de ısrarcı bir zayıflık var. Sebebi, Çin’de azalan yeni enerji arabaları sübvansiyon, hanehalkı güveni endeksi olabilir. Hala 2 yıl öncesinin 8 katı. CATL ton başına üretim maliyetini 30000$ ile sınırlayarak kontrat önerdi. CATL’ın hammadde tedarikçisi BTR’de ana hammaddelerde fiyatları düşürdü. Çin’de düşen fiyatlar, ABD’li Albemarle ve Şili’nin SQM’in %6.2 ve %2.5 düşüş getirdi.
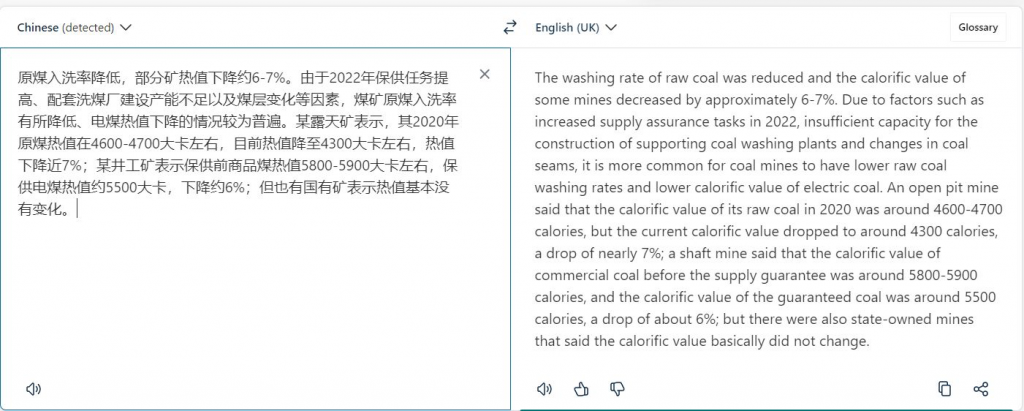
Çin’de kömürün kalorifik değerlerindeki azalma ilgi çekici. Emisyon hesaplarını da fiyat hesaplarını da değiştiriyor. Yan Qin’e göre kömür kalorifik değeri 2022’de bazı kömür madencilerinde %7 düşmüş. Mesela 5800-5900 kcal’den 5500 kcal’e gibi. Sebep kömür yıkama tesislerindeki yetersizlik ve kömür damarlarındaki değişim
Her sene çeyrek 1’den çeyrek 2’ye petrol talebi 500.000 v/g artıyor. Şimdi Q1’de Q2’ye 1mv/g’de jet talebi gelebilir.
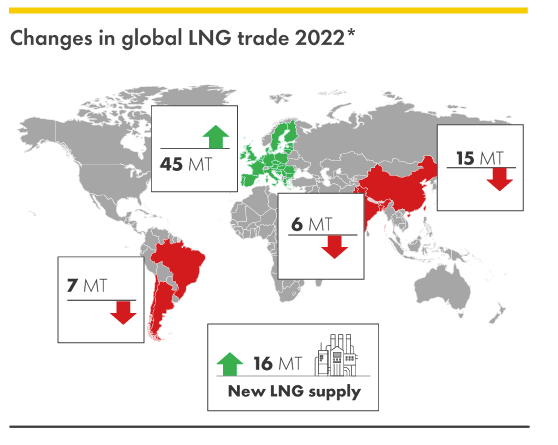
Avrupa’nın yüksek LNG talebi geçici mi kalıcı mı? Avrupa ülkeleri 53 bcm LNG çektiler, bu Fukushima’nın oluşturduğu LNG şokunun 4 mislidir. Çin’in sıfır covid politikası sebebiyle talebi 22 bcm düştü. Fransa’da gaz ithalat faturası 9.4 milyar €’dan 36.6 milyar €’ya çıktı. Alman ekonomi bakanı Habeck, Katar ile LNG konuştuğunda 8-10 yıllık bir kontrat düşünüyordu.
Haynesville’de 3$/mmbtu Henry Hub fiyatının altına düşünce aktivite yavaşlıyor.
Dünya gübre üretiminde Çin, Rusya ve Hindistan’ın büyük bir üstünlüğü var. Küresel gübre sektörünün büyüklüğü 250 milyar $.
Hinkley C nükleer santralinin 2016’da 18 milyar pound olan maliyeti, şimdi tahmini olarak 32.7 milyar pound’a çıktı. Projeye %33 destek verecek Çinli CGN’de projeden çekilince, tüm yük EDF’de
İngiltere’de sanayi sektöründe yakıt sübvansiyonlarının Nisan’da bitecek olması, sanayi sektörüne derin darbe vurabilir.
Geçtiğimiz sene Avustralya’nın LNG ihracatı, Japonya’nın %42, Çin’in %34.5’i, Güney Kore’nin %22 ihtiyacını sağladı. Avustralya’nın gaz ihracatı, 2021’den %83 artarak, 2022’de 61.9 milyar $’a çıktı. Avustralya hükümeti fiyat tavanı ve ihracat kontrolü planları yapıyor, bu da yatırımları azaltabilirmiş.
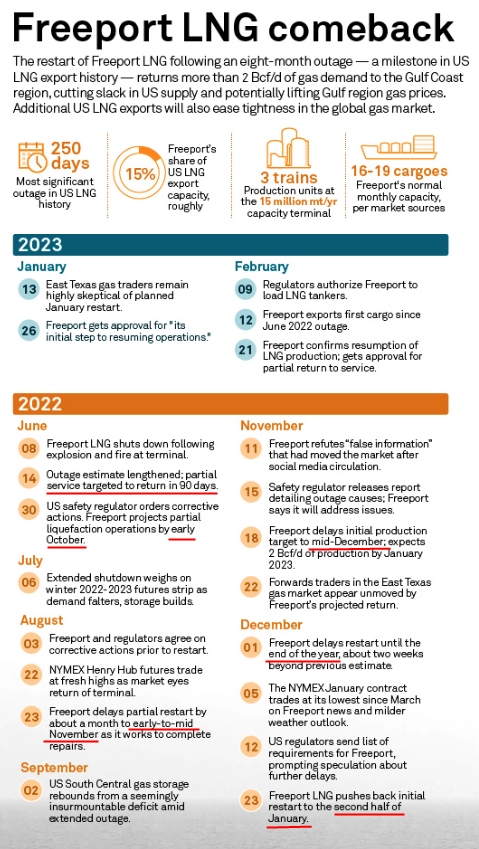
Freeport LNG’de 8 Haziran’da olan kazanın sebebi, rutin test sonrası kapalı unutulan basınç vanasıymış. Tam kapasite çalışırken, ABD gaz üretiminin %2’sini alıyor ve LNG ihracat kapasitesinin %20’sini sağlıyordu. ABD’de ikinci en büyük tesis. Freeport’un %26’sı JERA’nın %10’u Osaka Gas’ın, kalanı da Michael Smith’inmiş. Tesis 2008’de LNG ithalatı için kuruldu, 2019’de ihracat’a çevrildi.
Baltic clean index, dizel ve benzin gibi ürünleri taşıyan gemi maliyetlerini takip eden endeks Şubat başından beri %70 arttı. Sebebi AB yaptırımları. Clarksons’a göre petrol ürünlerinin ortalama seyahati 2020’deki 3000 milden, 2023’te 3500 mile çıkacak. Enerji dönüşüm belirsizliğinden sadece mevcut filonun %5’i kadar yeni gemi siparişi var.
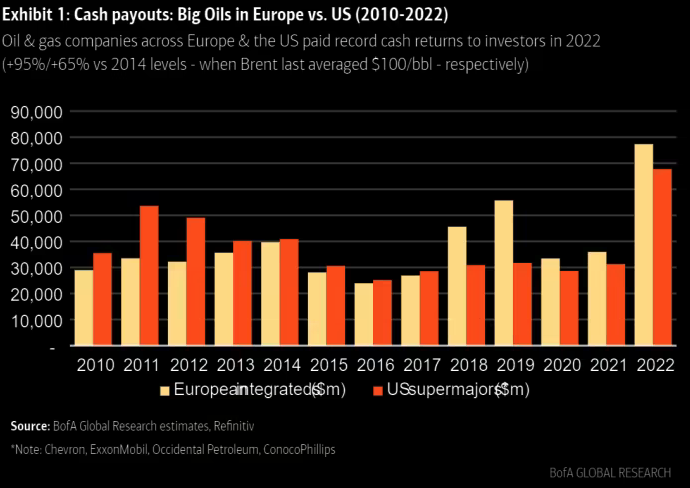
FT’nin petrol piyasa getirilerine dair grafikleri ilginç. Mesela son yıllarda Avrupalı şirketlerin getirileri daha yüksek olmuş. Avrupalıların ki 2014’ün iki katı. Shell, Ocak 2022 sonundan beri %130 daha değerli. BP %146 arttı.
Petrol ürünlerinde, benzin konusunda fiyatların yüksek kalabileceği uyarısı yapılmaya devam ediyor.
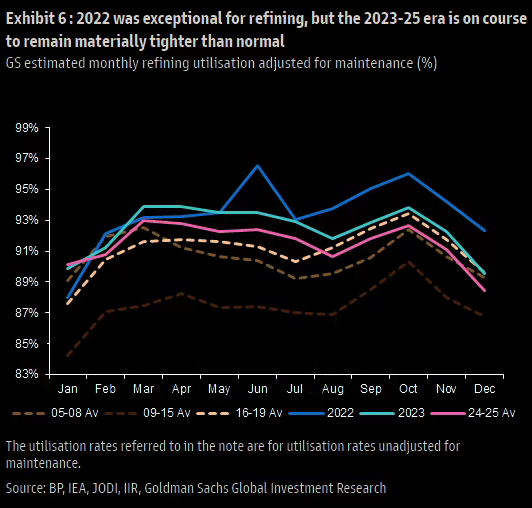
Rafineri mevsimselliğine dikkat ederken, yıllara sari bir düşüş de bekleniyor.
Rafineri kapasitelerindeki kapanmalar, eklemelerde ise çok umutlu olmamak gerekiyor.
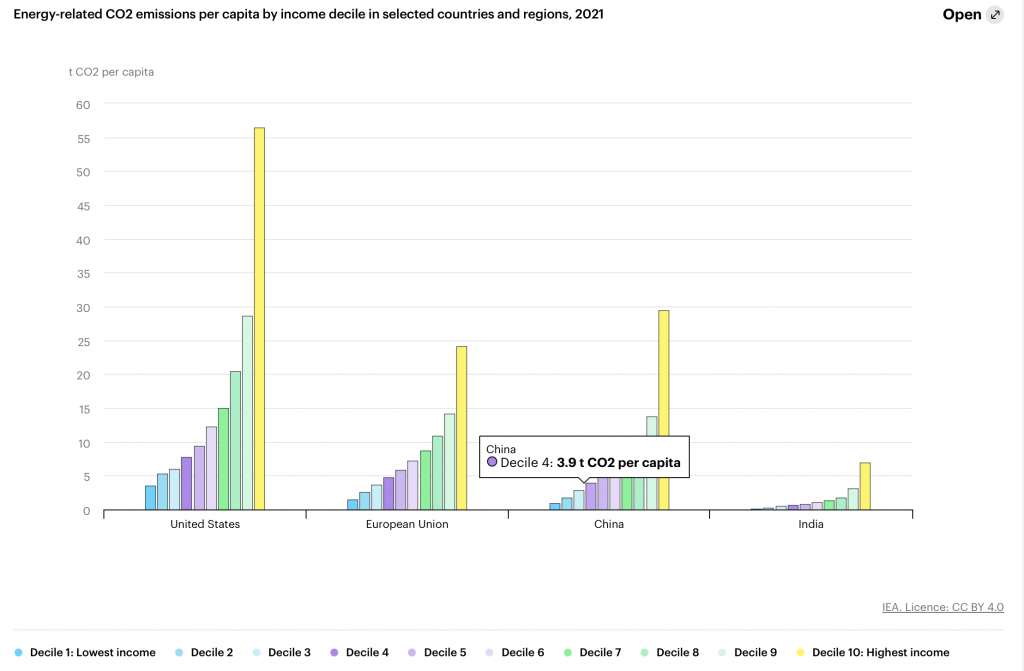
IEA’in 2022 yılı küresel fosil yakıt tüketim sübvansiyonlarındaki iki grafik önemli. Dünya’da fosil yakıt sübvansiyonları 2 mislinden fazla artarak 1.1 trilyon $’lara ulaşmış. Ama daha ilginç olan, gelişmiş ülkelerin sübvansiyondaki liderliği
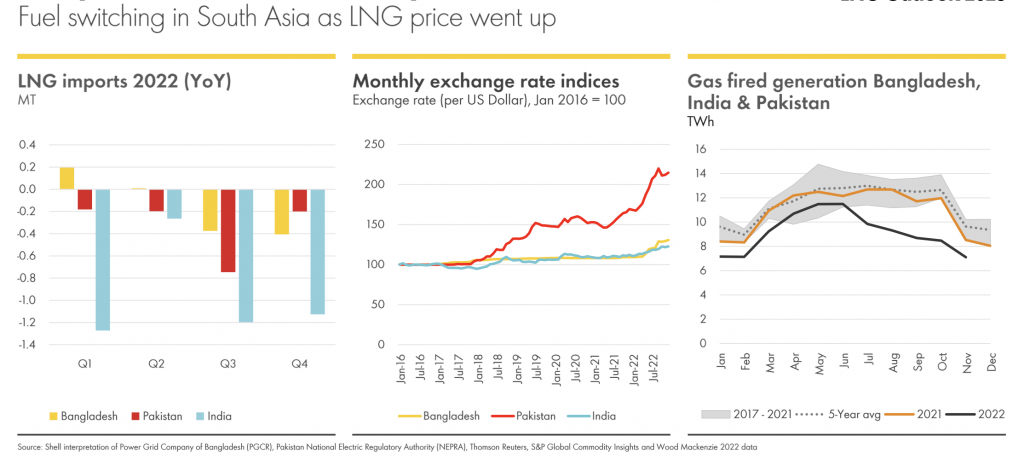
Shell LNG raporunda ise, Asya’da kömürün geri dönüşü bence önemliydi. Bunu diğer kurumlar çok söylemiyor. Bir de fiyat artışından dolayı, gaz Bangladeş, Pakistan, Hindistan’ın enerji sistemindeki payını nasıl kaybetti grafikleri ilginç
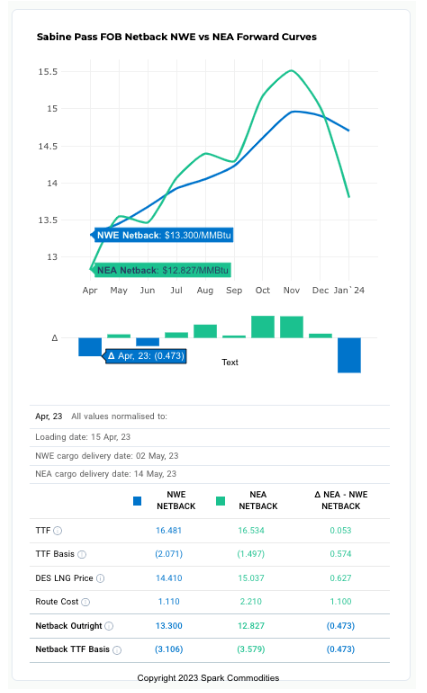
Spark Commodities’e göre Kuzey Batı Avrupa ve Kuzey Doğu Asya LNG fiyatlarının önümüzdeki aylardaki görünümü
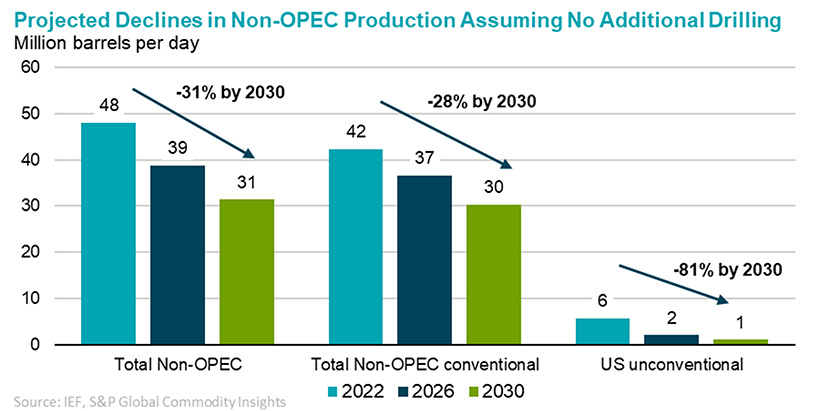
IEF’in yayınladığı Üstakış Petrol ve Gaz Yatırım Görünümü, herkes yeşil yeşil raporlar yazarken ilginç ama çok değerli veriler var. Belki en önemli mesaj bu grafikte, eğer ek yatırım yapılmaz ise OPEC harici kapasitedeki düşüş
Flex LNG’nın yatırımcı sunumunda bazı değerli slaylar var.
Bir süredir progresif politikaların neden çevre vs konusunda değişimi tıkadıklarına dair tartışmalar var. NY Times’daki yazıda, bazı sorunların altı çizilmiş. Mesela “maximalizm”, “yani ideal pozisyondan en ufak bir taviz bile kabul edilemez, ihanettir”. Baskı ile rahatsızlığın farklı olduğunu reddetmek. Hiyerarşiye karşıtlık. Özellikle “kişisel veya kurumsal seviyede değişimi başarmadan daha büyük ölçekte bunu aramak” gibi. Tartışmayı başlatan ana yazı da bu: Building Resilient Organizations. Diğer yazılar “The Tyranny of Structurelessnes“
California Üniversitesi, bölge halkı istemediği için 2022’de 3000 daha az öğrenci alacak. “Save Berkeley Neighborhoods”. Ezra Klein Podcast’e da konu olan konuda, bölge halkı, ev, evsizler, trafik ve gürültü sorunlarından dolayı öğrenci istemiyorlar. Tam olarak öğrenciyi bir “kirletici(pollutant)” olarak görüyorlar. (tabir benim değil, podcast’ten)
Fransa’nın yüzer rüzgar santrali için 2 milyar € devlet desteği onaylandı. 230-270 MW offshore yüzer rüzgar, 1 TWh elektrik üretecek, 35 yıl devrede olacak, 20 yıl için 2 milyar €, kWh’i 10 cent, ama CfD olunca düşünmek gerek. yani sanki 15-17 eurocent/kWh alım garantisi gibi mi olmuş?
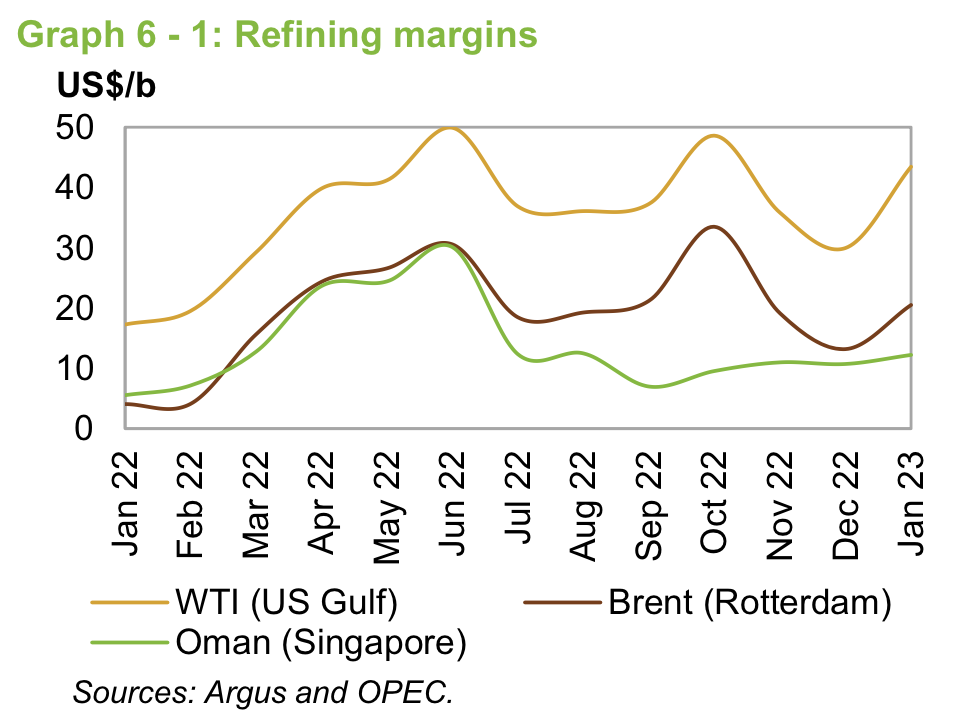
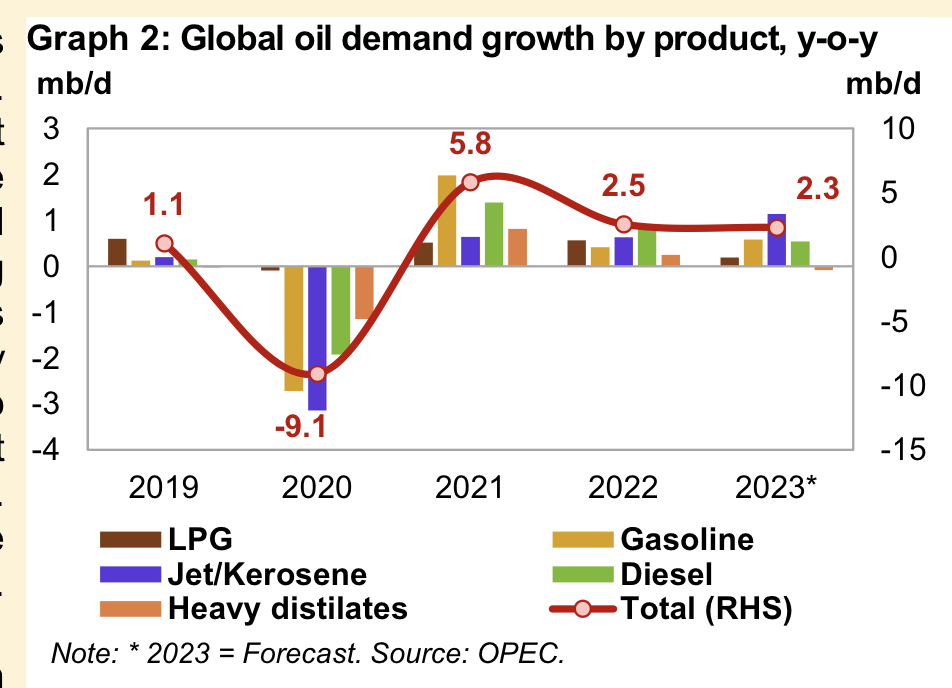
OPEC 2022 talebini 2.5mv/g, 2023 talebini de az yukarı çıkarak 2.3 mv/g’e yükseltmiş. OPEC harici tedarik, 2022’de 1.9 mv/g artmış. 2023’te 1.4 mv/g artacak görünüyor. OPEC NGL ve diğer sıvılar arzı da 2022’de 5.39, 2023’te 5.44 mv/g artacak.Japon hampetrol ve ürün talebi güçlü gibi. Jet talebinde yıldan yıla 1.1 mv/g artış beklenirken,hala pandemi öncesinin %9 altında kalması bekleniyor. İlgi alanlarımdan biri de rafineri marjları
İngiltere Chester’da 100MW/107 MWh pil sistemi devreye giriyor. Avrupadaki şebekeye bağlı en büyük projeymiş. Almanya’da 250 MW/250MWh bir projede yakında devreye giriyor, o proje de “GridBooster”.
Yakıt taleplerinde Wells Fargo, ABD yakıt talebinde bir duraksama görüyor. Dizel talebi yıldan yıla %3.4 düşmüş. Benzin talebinde de. Jet talebinde %2.2 artış var.
ABD’de Eylül sonunda 2023 gaz üretiminin %36’sı hedge edilmiş. Geçen sene %52 seviyesindeymiş.
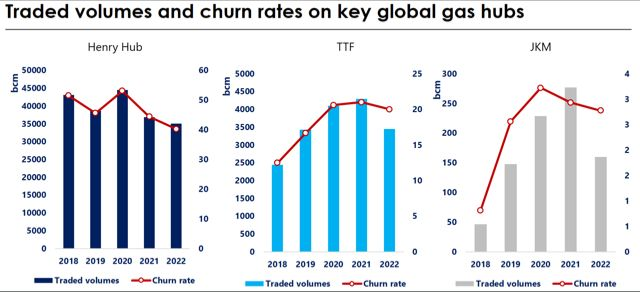
Gazda ticaret hacimleri ve çevrim oranları
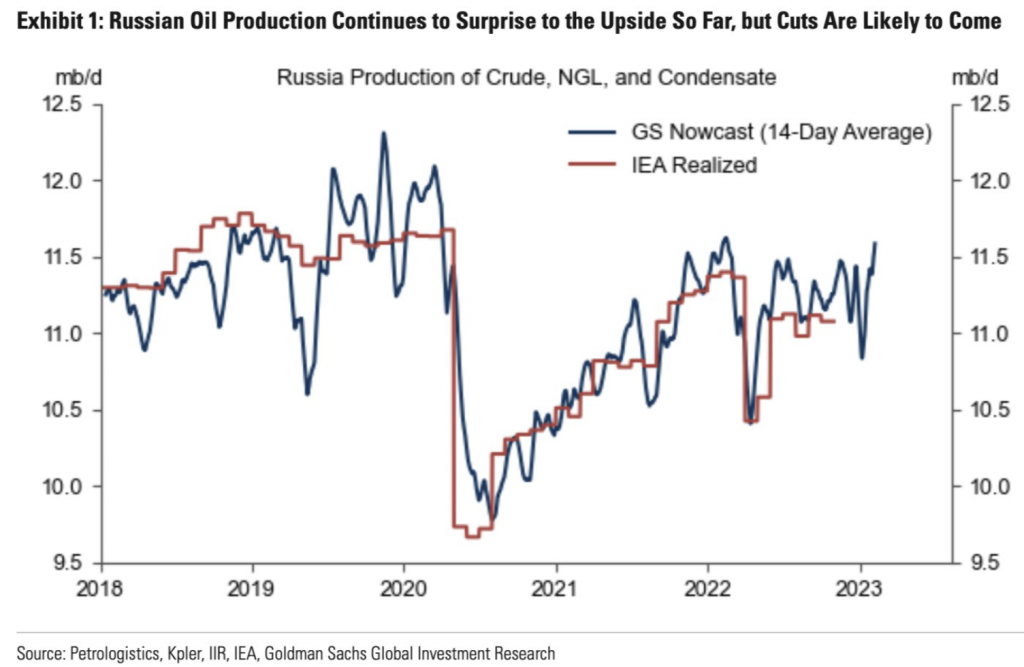
Rus petrol üretimine dair Goldman Sachs notunda, bazı terimler var.
Pakistan’da kurulu güç 43.77 GW, en yüksek karşılanan talep ise Haziran 2022’de 28.25 GW. Ülke kömür kapasitesini 4 misline çıkarmaya karar vermiş. “LNG artık uzun dönemli planlarda yok” demiş Enerji Bakanı.
İngiltere şebeke operatörü National Gas, 2025’ten itibaren iletim şebekesinde %2-5 hidrojen karışımı için düşmeye bastı. Bir kış gününde, doğalgaz şebekesinde, elektrik şebekesine göre 7 kat daha fazla enerji taşınıyor.
AB yenilenebilir hidrojen kriterlerini belirledi. Komisyona göre 2030’a kadar 500 TWh yenilenebilir elektrikten 10 milyon ton RFNBO (Renewable fuels of non-biological origin). Burada bir “additionality”, yani hidrojen için yenilenebilir üretiminin mevcut hedeflere ek olması diye bir kısım da var. 10 Mt hidrojen 2030’da AB elektrik tüketiminin %14’i.
SSW (ani strasfor ısınması), kuzey yarımküreye soğuk hava getiriyor. Bu olaylar her kış olabiliyor ama sonuçları farklı olabilir. 2018’de Şubat ortasına kadar ılık bir kıştı, birden polar vortex parçalanınca o soğuk hava Avrupa ve Amerika’ya dağıldı. 2018 tekrarı olmasa da bir soğuk şansı var. Teknik jargonda, SSW uzun bir negatif NAO’ya sebep olabilir. Bu blogda da daha detaylı anlatım var.
ABD’de de LNG konusunda, Devon yüzer LNG (FLNG) ile 1milyon ton/yıl, 0.142 milyar feet küp/gün kapasite için anlaşmışlar.
Alman kimya ve ecza grupları 466,500 kişiye istihdam veriyor ve yıllık geliri 200 milyar €. Ama artan enerji fiyatlarından şimdi üretimi düşürdüler. BASF, 500 milyon € tasarruf yapmış.
Çince’den tercüme. Çin’de Hebei’de gaz sorunları, temelinde bir gaz reformu olmaması olduğu iddia ediliyor. Gaz satışı 150 m3 ile sınırlanmış. Aylık, kış için, çok düşük. Çin’de kömürden gaza dönüşte, 2017-2021’de 8.19 milyon haneye 6.02 milyar m3 ek gaz sağlandı
Küresel Ticaret Takibinde ülkeler ve seçeneklere göre ülkelerin küresel ticaretteki rakamları görülebiliyor.
Baker Hughes, bu hafta doğalgaz kule sayısında 8’lik düşüş gördü. Petrolde artış +10 oldıu
Trafigura’nın Prateek Gupta ve ilişkili şirketlerinden nikel diye aldığı kargolar da nikel olmadığı için 577 milyon $ zararda. Nikeli gemideki konteynırdayken alıyor ve limana ulaştığında satıyordu. Rotterdam’da bir konteynırı açtıklarında nikel olmadığını gördüler. Bir konteynır nikel 500.000$
Altında arz-talebin pek önemi yokmuş, daha çok reel getiri ile ilgiliymiş. 10 yıllık ABD hazine getirisi ve enflasyon
Rüzgar üretimi ile sıcaklık arasındaki farkta dikkat edilmesi gereken ana bir faktör var. Aşağıdaki grafiğin Y ekseni, toplam tüketimdeki oranı. Fransa ve Almanya’da sıcaklık düştükçe tüketimdeki oran düşüyormuş.
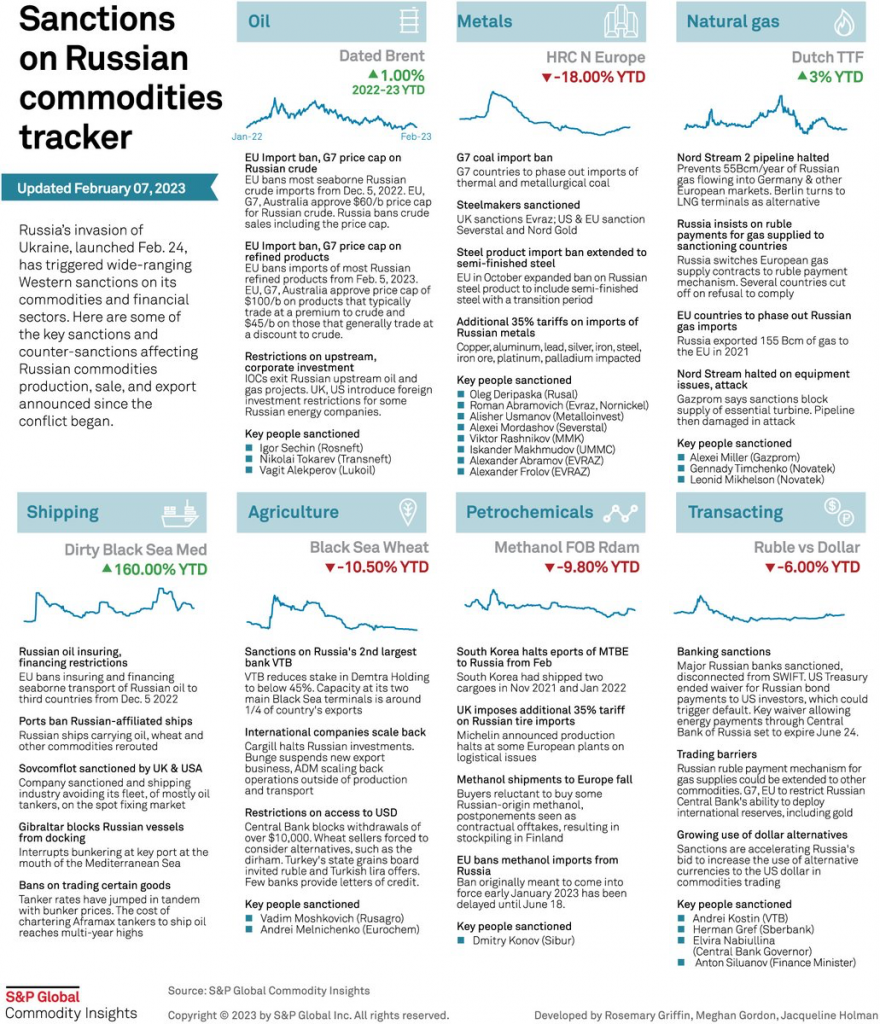
Geçtiğimiz günlerde (7 Şubat), Suudiler, Asya’ya petrol fiyatın (OSP), 2$/varil zam yaptılar.
Çin’de Hebei bölgesindeki gaz sorunları. Hebei’de kömür daha pahalıymış. 2017’de talepdeki hızlı artıştan gaz sorunları yaşanmıştı. 2022’deki problem artan gaz fiyatlarından kaynaklanıyor. Ortalama bir evin yıllık doğalgaz masrafı 587$’mış