Elektrikli araba tarihinde, Fritchie’nin 1904’te 180 km yakın yolculuk yapan arabasının hikayesi ve neden başarısız olduğu ilginç. Benzinli araçlardaki hızlı yenilik değişimi aslında elektrikli arabanın sonu oluyor gibi.
AB, 2030 gibi nihai enerji tüketimini %11.7 azaltma kararı verdi. 2021’deki öneri %9’du sonra %13’e çıkmıştı. %14 ve %9 isteyen ülkeler arasında bir ara yol %11.7
John Kemp’e göre, Hindistan’ın Ocak 2023’te yıldan yıla(y-y) elektrik tüketim artışı 13.5 TWh, pik talep %10 artmış 211 GW. Kömür üretimi %18 artmış 16 TWh. 2022 talep artışı %6.
EDF nükleer santrallerden Penly-1 acil durum soğutmada büyük bir çatlak buldu. Bu çatlak daha önce 1990’da iki defa tamir gören boruda olmuş olabilir. Yani sistemik değil diyorlar.
Yaz saati-kış saati, açıkcası herkes senede iki defa saat değiştirmeye karşı gibi, tasarruf çok büyük değil
Çin’de iç uçuş talebi %5.4 yukarıda ama uluslararası uçuşlar hala dipte
Çin’de yeni araba satışlarındaki artış ve piyasa payı. Çin’deki %25 pay, AB ve İngiltere’nin %20 payının üzerinde, ABD de ise oran %7 civarında. LFP’nin payı %62 ama LFP üretimi %155, NMC üretimi %144 artmış. NEV’lerin elektrik tüketimi de ayda 2 TWH’i geçmiş.
Suudi Arabistan ve BAE arasında devam eden gerilim ve BAE’nin OPEC’den çıkmak istemesine dair uzun bir yazı.(WSJ)
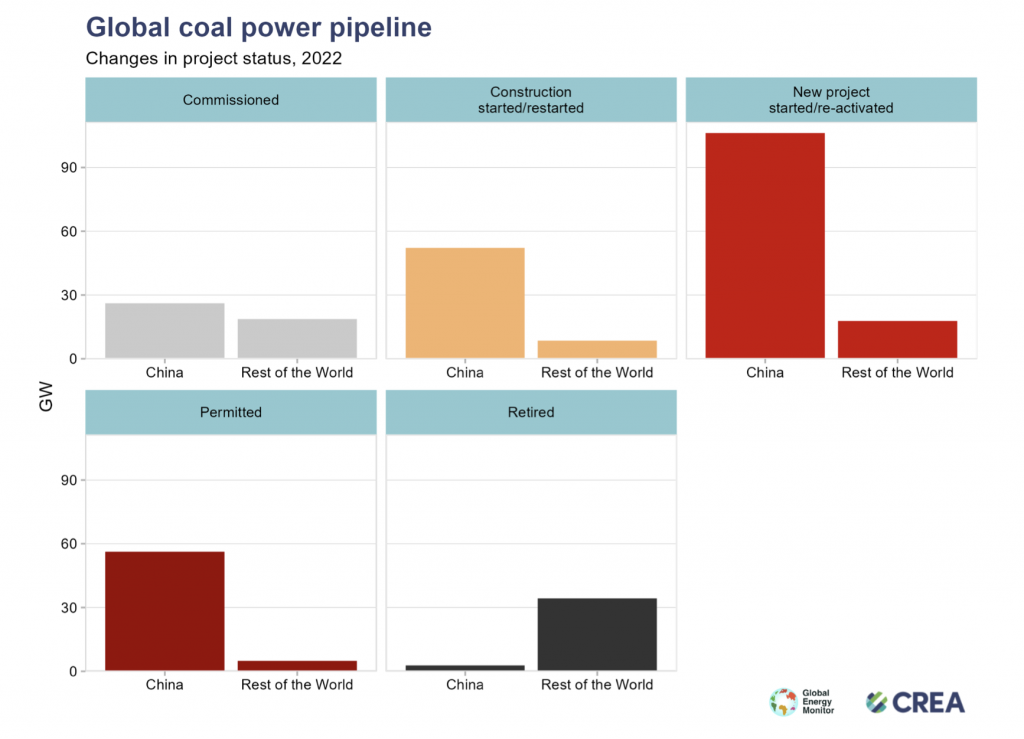
Çin geçen sene elektriğinin %56.2’sini kömürden üretti. Çin geçen sene 106 GW kömür kapasitesi onayladı. Bu rakam bir sene öncesinin 4 katı ve 2015’ten beri en yüksek seviyedir. 50 GW inşaata başladı.
İklim değişikliğinin Almanya’ya maliyeti 2050 yılı gibi 280-900 milyar € civarında olabilirmiş. 2000 yılından beri iklim değişikliği maliyetlerinin 145 milyar€ olduğu tahmin ediliyor.
EIA verisindeki ayrım uzun zamandır gündemdeydi. Ham petrol karıştırılması ve petrol üretiminin düşük raporlanmasını ana sebep olarak gösteriyor. En son EIA 2.27 mv/g ayar miktarı yansıttı. EIA araştırması sonucunda ABD ham petrol ihracatı belirtilenden daha düşük olabilir. EIA 5.63 mv/g ihracat söylerken, Kpler’e göre en yüksek rakam 23 Eylül haftası olan 4.48 mv/g’dü.
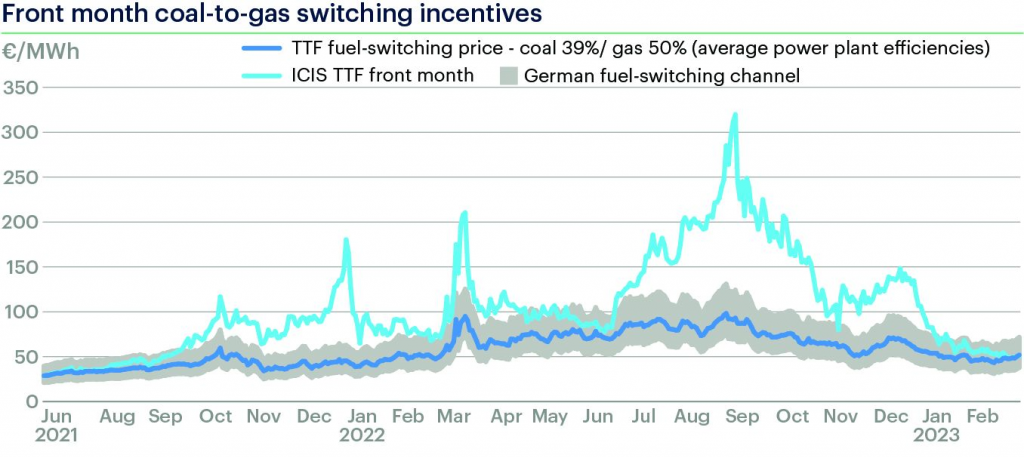
Asya fiyatları Avrupa’nın tekrar üstünde, kömürden gaza geçiş için fiyatlar da uygun. Yüksek kömür ve karbon fiyatları (100€ seviyelerini yeni test etti), gazı Avrupa’da daha ekonomik yapıyor. Fiyatlar tekrar elektrik sektöründeki yakıt geçiş alanına geri döndü.
BIS Genel Müdürü Agustin Carstens’in “güvenin değeri”, enflasyon, kripto paralar vs konularını çok güzel değerlendirmiş.
Malum Cuma, Baker Hughes sondaj rakamları var. Petrolde düşüş 8, doğalgazda artış 3. Yıldan yıla petrolde 73, doğalgazda 24 artış var.
Temiz enerji yatırımlarının, fosil yakıtlara oranı 1.5:1, net sıfır için bunun 2030 gibi 9:1’e olması lazım. Petrol yatırımlarında ise, ulusal şirketlerin payı beş yıl önceki %43’ten 2021’de %48’e çıktı. ABD’nin Çin’den pil ithalatı da artıyor. Geçen çeyrekte bu 165.000 ton’a çıkmış. Geçen senenin iki katı. Çin’in ABD’ye lityum iyon pil ithalatındaki oranı %70’den %80’e çıkmış.
Almanya’da 2023 sonunda 6 FSRU tesisi devreye girmiş olacak. 2024 ve 2025’te 5 devletin kiraladığı FSRU 27 bcm, bir özel proje 5 bcm ama 2024’ten itibaren 10 bcm’e çıkabilir.
Columbia’nın yayınında ilginç noktalar var. Özel petrol şirketlerinin borcu 2020’den beri 180 milyar $, 2021’den beri 100 milyar $ düşmüş. Bir önceki 10 yılda hisse geri alımı 35 milyar $ ortalamadayken, 2022’de 140 milyar $ oldu.
Uzun bir aradan sonra Freeport LNG’ye gaz besleme miktarları 1.48 bcf/d’e çıkıyor. Bu da toplam kapasitesinin %68’i. Buna göre Mart 22’de ABD’nin LNG için gaz talebi tüm zamanların en yükseği olan 13.98 BCF/d~400 mcm/gün’e çıkacak.
Exxon CEO‘sunun mülakatında ilginç noktalar var, Permian’da 100 yıllık kaynak varmış. 1.2. mv/g’e kadar üretime de çıkabilirmiş. Gaz ve LNG projelerinde, offtake (satın alma) anlaşmaları temel kısıtmış. Haynesville’de büyük bir pozisyonu varmış. Çin’de biraz daha düzenli bir ilerleme (ekonomik büyüme) bekleniyormuş. Chevron’un baz fiyatı da 60$/v’miş. Şu anda dünyada petrol kapasitesi sıkışıkmış. Bu arada rüzgar ve güneşe “harika teknolojiler” dedi.(kaynak değil). Biyo, jeo, hidroen ve CCUS’e yatırım yapmışlar. Bu senenin ikinci yarısında petrol fiyatları güçlenirmiş ama 100$ demekten kaçındı.
2023-2027 arasında beklenen ana LNG sıvılaştırma projeleri. 81 proje, 59’u yeni, 22si genişleme. 493 mtpa bekleniyor. ABD 231.3 mtpa ile en büyük paya sahip. Rusya 55, Katar 48 mtpa olacak. Toplam harcama 336 milyar $ (Linkedin Adrian Mason)
Goldman Sachs’ın petrol raporunda kısaca Suudi Arabistan’ın gerçekten petrol piyasalarında bir açık görmeden OPEC’de üretim kesintisi yapmayacağı belirtilmiş. Ama daha ilginci ikinci çeyrek petrol fiyat tahminlerini 105’den 90’a düşürmüş.
OPEC açıklamaları da oldukça ilginç, ayrıca GS’nin bu açıklamalarda neyi okuduğunu da görme imkanı var.
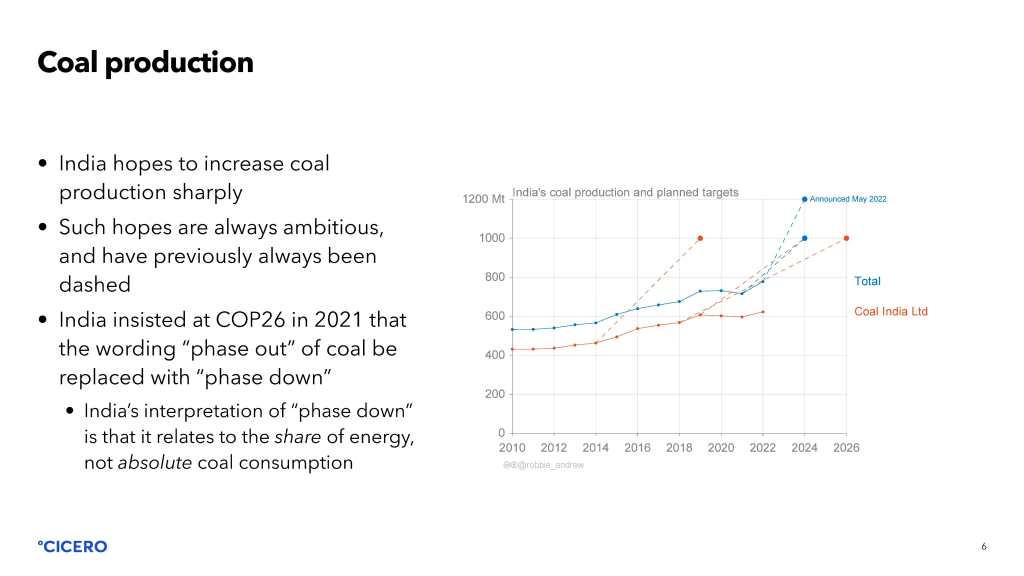
Çin’de 2022’de 50 GW kömür kapasitesi inşaatına başlandı. 2021’e göre %50 daha fazla. Toplamda 106 GW kömür kapasitesi de yolda. Haftada 2 büyük kömür santraline denk.
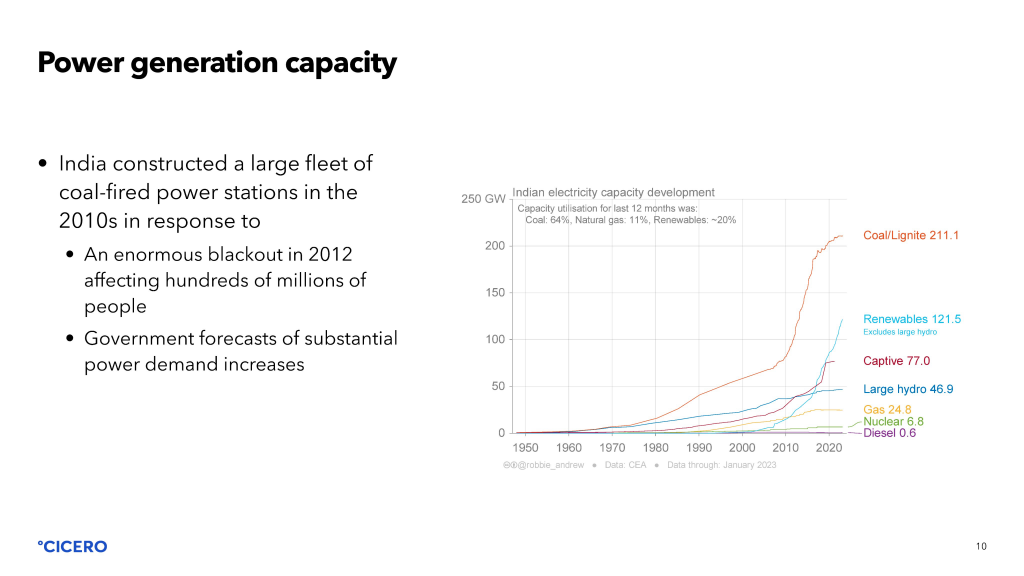
Elektrik kapasitesinde ise kömürdeki hızlı artış görülebilir.
SUV’lerin toplam araba emisyonlarında artışı devam ediyor 2022’de elektrikli araba satışları %60 artmış. İlk defa 10 milyonu geçti. 2022’de araba satış sayısı %0.5 düşerek 75 milyon oldu. Çin’de %25, AB,%20, ABD’de %10 (EV Volumes). SUV satışları ise yıldan yıla %3 artmış. Araba segmentinde %46 SUVs. Şu anda yollarda 330 milyon SUV varmış
ABD’de çip sektörü yeniden canlanacak ama insan gücü problemi büyük. TSMC’nin 600 mühendisi alıp, 1.5 yıl eğitmesi gerekmiş. Toplamda ilk silikon katmanı görmeden 1000’den fazla kişi eğitişmek zorunda kalmış.
Gaz fiyatları ile kömür fiyatları arasındaki ilişkiyi görebiliyor muyuz sanki kömür fiyatları daha katı, gaz fiyatları daha esnek