2 Mart 2017

Petrol fiyatlarında volatilitenin düştüğü bir dönemdeyiz, yani 3 hafta petrol haberi oku, dön bak gene 55$/v’de. Artık OPEC, ABDli üreticiler ve jeopolitik tedirginlikleri izleyeceğiz. ABD benzin talebi tekrar zirve yapacak ama bu son mu olacak göreceğiz. Güneş enerjisi tavanlı Prius’lar. Nature Energy bu 2-3 gün Post-Lityum makaleleri herkese açmış, özetleri aşağıda. Grafikte post lityum pillerin kg başına watt-saatleri, özet de Oxford Energy’nin LNG arzını değerlendirdiği raporu var. Asya ve Avrupa birbirini nasıl etkiliyor, son 3 sayfası iyi. Tarihte mazut devri

Bilgiler

Üretim aşaması ve evlerdeki robotlar daha fazla sibersaldırılara maruz kalarak, çalışamaz veya kontrolden çıkar hale gelebilir. IOActive Labs, “robotlar her evde yer almaya başladıkça, onlara saldırma isteği de hızla artacak”

Nature Energy: Post lityum piller, yani lityum hava, lityum sülfür, lityum metak katı hal pilleri ile ilgili makaleler serbest erişimde.En iyi piller şu anda 300Wh/kg, ABD Enerji bakanlığı’nın 400Wh/kg 2017 hedefinin altında. Post lityum piller daha çok enerji yoğunluğu ve şarj ömrü demek.

Transatomic Power, nükleerde hocalardan uyarı aldı. Erimiş tuz reaktörleri ille geleneksel reaktörlere göre 1 ton uranyumdan 75 kat elektrik üretebilen teknoloji ile ilgili MIT’li hocalar hesaplarda ciddi hatalar var demiş. Yeni hesapta 2 misli daha fazla elektrik, %53 daha az atık.

Nature Energy: Pil gelişiminde katı hal geleceği, Lityum metal ile SSB (solid-state batteries)’in geleceği olabileceği vurgulanıyor. Enerji yoğunluğu, güç yoğunluğu, uzun dönem stabilite,güvenlik yönünden incelenmiş. Şu anda kWh maliyet 145$’da. Katı elektrolitler ikiye ayrılıyor: inorganik katılar ve organik katı polimerler.

Nature Energy: Lityum hava pillerindeki mekanizmaları anlamadaki gelişmeler. Teorik olarak Lityum hava (Li-air) en yüksek enerji yoğunluğuna sahip 3500Wh/kg. 500-1000Wh/kg bile 500 km menzil imkanı tanır. 20 yıl önce organik LED oyun değiştirici olarak tanımlandı, onun gibi Lityum hava büyük değişim tanımlansa da uzun süre gerekire gelmiş.

Nature Energy: Lityum sülfür pillerde, pozitif (katod) sülfür, negatif(anod) lityum.

ExxonMobil 2020’ye kadar her yıl 25 milyar $ yatırım yapacak. 2016’da 19.3 milyar $’dı. 2011-2014 arası ise 30 milyar$ üzeriydi. 2007’de Exxon 2011’de 5mv/g üretim hedeflemişti. 4.7 mv/g tutturdu. Fakat o zamandan beri üretim düşüyor. Son iki yıldır 4.2 mv/g. Exxon bu sene yatırımlarının 3’te 1’ini şeyl’e ayırdı. Bu 1/2ye çıkacak

ABD benzin talebi WoodMackenzie’ye göre seneye zirveyi görebilir. Geçen sene 9.326 mv/g dü. 2021’e küresel benzin talebi de 25.89 mv/g. 2025’e küresel binek vasıta 20% artarak 1.32 milyar olacak. Şimdilik 1 mv/g petrol talep artışları görsekte 2020’lerde bu 500binv/g’lere düşecek.

Toyota Prius’un yeni modelinde Panasonic imzalı bir güneş enerjili tavan var. Günde açıkta bırakılırsa 5.5 km menzil ekliyor. 180 watt. Matematik de 21 kWh = 100 km. Panasonic Tesla’yla da ortak. Tesla’da da opsiyonel güneş tavan olabilir.

Güney Afrika’nın fosil yakıtlardan yana şansı yüksek, elektriğinin %85’i kömürden. EIA ülkede 11 trilyon m3 şeyl gaz var diyor. Güney Afrika da sene ortasında kanunu değiştirerek açık deniz petrol yataklarında şansını deneyecek ve şansı yüksek.

Haftaya Trump federal alanlarda kömür kiralama yasaklarını kaldıracak.

Suudi Arabistan’ın Asya’da 5 yatırımı: 2.Malezya’da 7 milyar$ rafineri. 3.Endonezya Java’da Cilacap rafinerisi, %45 pay, 4. SABIC (Saudi Basic Industries) Çin’de Ningxia Hui bölgesinde kömürden kimyasal tesisi (3-4 milyar $)

Grafik

Lityum ve diğer pillerde kg başına Watt, enerji spesifikasyonu (Nature Energy). Açık mavi aralığı gösteriyor.

Rapor Özetleri

The Forthcoming LNG Supply Wave: “A case of Crying Wolf”?, Howard Rogers, Oxford Energy Institute

https://www.oxfordenergy.org/wpcms/wp-content/uploads/2017/02/The-Forthcoming-LNG-Supply-Wave-OIES-Energy-Insight.pdf

Rapor kolay okunabilir. Kısa bir ezop hikayesi ile başlıyor. Bizde yalancı çoban diye biliniyor bizde. Çoban sürüme kurt saldırdı diyor köylüler yardıma geliyor, şaka olduğunu anlayınca geri gidiyor, sonra gerçekten kurt saldırıyor ama çoban kimseyi inandıramıyor.

Raporun ana mesajı, “LNG fazlası var” diye bağıran çobana şimdi inanmayan olsa da, aslında doğruyu söylediği bir zaman olacak, yakında.

Ama bu LNG fazlasında Avrupa’nın şansını Asya’nın talebi belirleyecek

2008-2012 arasıda LNG sıvılaştırma kapasitesi hızla artmıştı. (115 bcm/yıl kapasite). Fakat tahminler genelde tutmuyor, projeler daha geç devreye girebiliyor. Sebepleri:

Projeler FID’den tamamlamaya 5 yıl sürüyor

Kabul süreçleri: LNG tesislerinin kabulü uzun sürebiliyor. Mesela %90 kapasiteye ulaşması 9 ayı bulabilir

Besleme gazı problemleri: Üretilen gazda yaşanan sorunlar tesisin işletmesini etkiliyor

2014-2015’te LNG arzı çok değişmedi. 2016’da %6 arttı(19 bcma). Talepte ise Asya 17bcma, Ortadoğu 10 bcma, Güney Amerika talebi de -5 bcma. 2016’da Avrupaya kalan LNG 50 bcma’ydı. Soğuk havadan dolayı Avrupa talebi 2016’da %4.3 arttı.

LNG arzında, Avustralyadaki Gorgon 1 ve 2 nolu trenler gecikti, Angola çalışmadı, Mısır 2016 sonunda LNG kargosu ihraç etti. Yemen kapalıydı, Cezayir de dalgalı.

Trinidad&Tobago, Malezya ve Endonezya LNGlerinde ise eski tesis ve yaşlanan sahalardan dolayı uzun dönemli düşüş bekleniyor.

Önümüzde ise Avustralya projelerinin 2019 gibi kabul sorunlarını aşacağı öngörülüyor.

2016/2017 döneminde soğuk havadan dolayı sıkışık bir LNG piyasası geçiş görüldü. 2017de ise Çin’deki artışın hava durumu kaynaklı mı yoksa yeni bir trend mi olduğu test edilmiş olacak. Asya’nın LNG gelişimlerini anlamak Avrupa’ya LNG’nin etkisini anlamakta anahtar role sahip. Avrupa son talep piyasası (last resot) gibi. Rusyanın ise minimum 150 bcma boru hattı gaz ihracatını savunduğu kabul edilebilir.

Asya’da düşük LNG talebi olursa, Avrupa ‘nın bu LNG’yi eritmesi 3 yolla olacak:

Kömür’den gaza geçiş

Asyadaki sanayinin LNG talebi

Fiyat farkı (Henry hub-Avrupa) azalmasından dolayı ABD LNG’si de azalır

Asya’da yüksek talep olursa Rusya boru hattı ihracatı 150bcma’nın üzerine çıkar ve 2019-2020’ye kadar orada kalır. Bu yüksek talep sebepleri:

Politik olarak Çin ve Hindistan’da kömürden gaza geçiş, (hava kirliliği vs)

Japonya’da nükleerlerin yavaş başlaması

Tayvan’da nükleerlerin devreden çıkması ve hızlı talep artışı

Bölgedeki gaz üretiminin daha hızlı azalması ve Pakistan, Tayland,Bangladeş, Malezya, Endonezya ve Vietnam’dan artan LNG ithalatları

Buna karşılık ise

Hızlanan kabul süreçleri ile daha hızlı devreye giren tesisler

Yüzer sıvılaştırma gemi projelerinin tamamlanması

Mısır Zohr sahasının geliştirilmesinin tamamlanması, Mısır’ın LNG talebini değiştirir

Tarih

Milliyet, Reklam – Mazut Devri başlamıştır, Ağustos 1961

1 Mart 2017

Enerjide takip edilecek yayınlarla ilgili taktiğim. Hergün sanki Financial Times bir makalede üyelik istemiyor. O yüzden sabah twitter’dan enerji-financial times haberlerinden en önemli gördüğüme tıklıyorum. Dergilerden Nature Energy ilginç araştırmalar yayınlıyor, @natureenergyjnl twitter hesabından haftada 3-5 herkese açık makale bölüşüyorlar. ABD barosu Energy Law Journal açık erişim. En kaliteli journallardan “The Energy Journal”’ın “Çin özel sayısı” gibi sayıları herkese açılıyor. IAEE’in “Energy Forum Newsletter”’i açık erişim. Think tanklardan Oxford Energy düzenli raporları var. Columbia üniversitesi de sürekli güncelliyor. info@petromatrix.com a mail atarsanız günlük petrol ve ürünleri analizi geliyor. WRI , Cambridge Electricity Policy group, Dieter Helm, Baker Institute, MIT Energy Initiative son makaleler takip listemde. Genelde konu kafamı karıştırdığında da Google akademik scholar.google.com ‘u kullanıyorum. Günlük John Kemp’in maillerine de bakıyorum. Clipperdata blog‘u da hafta 3-4 giriyorum

Bilgiler

Almanya yüksek hızlı şarj istasyonlarına önümüzdeki 4 yılda 320 milyon $ yatıracak. Norveç ve Hollanda’da elektrikli arabaların yeni satışlardaki payı sırasıyla %25 ve %10. OMV’de 2023’e 400 hidrojen dolum istasyonu planlıyor.

JP Morgan’ın COIN (Contract Intelligence) yazılımı ile ticari kredi anlaşmalarını saniyeler içinde değerlendirecek. Her yıl bu anlaşmalar 360,000 saat avukat ve kredi görevli zamanına mal oluyor. Firmanın teknoloji bütçesi 9.6 milyar $.

FT’den Nick Butler “Elektriğin/Gücün fiyatı, kırılmış bir politika[iklime dayalı enerji politikası] nasıl yenilenir”’de İngiltere Lordlar kanadındaki enerji politikası önceliğinin 2008’le başlayan iklim değişikliğinden arz güvenliğine kayması konusuna değinmiş. Kibarca yeşil politikalar maliyeti arttırdı, beklenen fayda da oluşmadıya getirmiş.

Yukarıdaki yazıya ağır muhalefeti de RenewableUK CEO’su yazmış. Sektör maliyet hedeflerini tutturdu, arz güvenliğine katkı yapıldı, maliyet artış sebebi ise fosil yakıt bedelleri, raporda yazıyor demiş.

İngiltere bugün Dijital stratejisini yayınladı, #UKDigitalStrategy “robotik ve yapay zeka yatırımları ile daha rekabetçi bir dönüşüm planlıyor: dünya klansmanında dijital altyapı, temel dijital yetenek eğitimleri için herkese imkan ve ücresizlik, dijital iş kurmada İngiltere’yi en kolay ülke yapmak, tüm işletmeleri dijiyal işletme olmada yardım

Süper kapasitör piyasası küresel olarak 2025’te 5 milyar $’a erişebilir. Süper kapasitörler şu anda 2 milyon araçta kullanılıyormuş. İdeal sistem pil ve süperkapasitörü birlikte kullanarak pil üzerindeki stresi azaltmak deniliyor.

Dünyanın en büyük lityum ion pili California’da 30 MW – 120 MWh (kapasite-enerji), 20,000 müşteriye 4 saat hizmet verebiliyor. Geçen ay Tesla 80 MWh depolama tesisi devreye aldı.

Bakırda Freeport ile Endonezya hükümeti arasındaki sorun devam edecek gözüküyor. Dünya bakır üretiminin 3’te’inin yapıldığı Grasberg madeninin işletmecisi, durum değişmez demiş. Üretimi 140,000 tondan 95,000 ton/gün’e düşürecek.

Eskom, Güney Afrika’nın en büyük enerji şirketi, 48 taşımacılık (kömür) şirketi ile anlaşma yenilemeyeceğini duyurunca kamyoncular yolları kapattı. Eskom ülkenin elektriğinin %90’ını sağlıyor, ama zayıf talep vs’den 3 milyon ton kömür fazlası ile karşı karşıya

Nature Energy: Monokristal CdTe güneş pillerinde %17 verimlilik. NREL belgeli verimliliği 14.66%+-1.4%

Nature Energy: Katı hal pilleri, elektrokimyasal kararlılık, yüksek güç yoğunluğu ve ultrahızlı şarj sağlıyor. Bu pillerde sıvı elektrolit (anot ve katot arasındaki materyal) yok. Bu çalışma Li-S (lityum sülfür) pillerine de destek olur.

Nature Energy: Enerji turizmi, kömür safarisi (madenlere ziyaret vs), bilgi merkezleri, rüzgar türbinleri altında uçurtma festivali. Enerji ve kültür arasındaki bağlantısızlık üzerine güzel makale.

Nature Energy: ABD ulusal laboratuvarlarının yıllık bütçesi 14 milyar $. ABD’nin “yenilikteki taç mücevherleri”, 17 tane ve Enerji bakanlığına bağlı.

Nature Energy: Hidrojen üretiminde katkılı grafin kullanımı, zor makale, tıklamayın

Nature Energy: Kız izcilerin ailelerinin enerji tasarrufuna etkisi makalesinde sosyal bilişsel teori (social cognitive theory) kapsamında yapılan deney ve sonucunda eğitimin büyük bir potansiyeli açığa çıkardığı gözlemlenmiş.

Grafik

Lityum ve Katı hal pillerinin enerji ve güç (Ragone grafiği)

Güneşte satış miktarı ile modül fiyatları ilişkisi (Nature Energy)

28 Şubat 2017

Hidrojenli arabalar pilli arabalardan daha mantıklı olabilir mi, bence yakıt hücresi maliyetleri önemli olur. Temiz kömür santral projelerinden önde gelen Kemper’da gaz yakmak daha ucuza geliyormuş. Okyanus enerjisi stratejik yol haritası. Çin’in devlet istatistikleri enerji talebinde de emisyonlarda bir durgunluk görüyor. Shell’in 1991 yılında iklim değişikliğini anlattığı video izlemeye değer. Rusya Hindistan, Suudi Arabistan Malezya… Petrol de coğrafik olarak stratejik varlık alımları. Gaz OPEC raporundan LNG boru hattı tahmin grafiği, tarihte İran-Almanya gaz anlaşması

Bilgiler

Toyota Mirai 5 kg hidrojen ile 340 mil yapıyor. Hidrojende yakıt hücreleri ile temiz ulaşım batarya teknolojisine göre daha kolay olabilir. Ama ilk deneme taksilerine binen yolcuların aklına Hidrojen sebebiyle havaya uçan zeplin Hindenburg felaketi geliyor. Toyota ve Shell hidrojen peşinde. 2020’ye Japonya 100 hidrojenli otobüs planlıyor

Çin’in karbon emisyonları 3.sene arka arkaya durgun seyretti. 2017’de de %1 düşmesi bekleniyor. Hükümet raporuna göre enerji tüketimi %1.4 arttı, kömür tüketimi toplamda %1.3 düştü. Kömürün payı %63.7’den %62.0’a düştü.

Kemper santrali(582 MW) – ABD’nin önde gelen temiz kömür projesi, düşük doğalgaz fiyatları sebebiyle kömür gazlaştırma yerine gaz ile çalışsa daha iyi olur demiş CEOsu.7 yılda 7.1 milyar $’a mal oldu.

Avrupa için Okyanus enerjisi stratejik yol haritası. Destekleyici ortamda, AB elektriğinin 2050’de %10 okyanuslardan karşılanabilir. Küresel Pazar tahmini 653 milyar Euro (2010-2050). Bugün dalga enerjisi şirketlerinin %45i, gelgit şirketlerinin de %50sı Avrupalı. 2050de okyanus enerjisi 337 GW kapasiteye ulaşabilir. 3Te 1’i AB’de yapılabilir.

Shell 1991 yılında hazırladığı “Climate of Concern” belgeselinde bugün ki iklim değişikliği sorununu çok net ortaya koyduğu görülüyor. Tüm film 30 dakika, burada

Rusya’nın Hindistan’da dünyanın en kompleks rafinerisi Essar’da çoğunluk hisse alması sonrası, Aramco’da Malezya’da 7 milyar $’lık RAPID projesinde Petroliam Nasional BHD (Petronas) ile ortak oldu. Rafineri talebinin %70’i 300,000 v/g petrolü sağlayacak.Aramco alımları Petrochina/Sinopec rafinerilerine uzanabilirmiş.

Japon Ekonomi Bakanlığı METI, düzenlemelerle tortu petrol kırma (residue cracking ratio) oranını %45’ten MartTa %50’ye çıkarıyor. Rafineriler bu sebeple ya kapasite düşürerek, ya da yeni cracking ünite kurarak cevap verecekler.

Çevresel davalarda, İngiltere’de uygulanan, kişi veya organizasyonların çevre sebebi ile açtıkları davaları kaybetmeleri durumunda ödeyecekleri maksimum bedel sınırı kaldırılıyor. Bu şu demekmiş, eğer çevresel bir dava açtın (mesela devlete), kaybettin, karşı tarafın tüm avukatlık masraflarını da sınır olmadan ödemek gerekecek.

Lityum hava(oksijen) pillerle ilgili çok teknik bir makale

Suudiler petrol fiyatını 2017’de 60$ civarında istiyor.

JP Morgan, Microsoft, BP, UBS, Credit Suise, Intel ve 10larca şirket ortak zincirdizini(blockchain) birliği “Enterprice Ethereum Alliance (EEA)” kuruyor.

Grafik

KPMG 2025’e kadar arz fazlası görüyor. (KPMG)

Gaz OPEC’i GECF’in raporundan LNG ve boru hattının ticaretteki payları

Tarih

1 Mayıs 1974 – Milliyet – “İran Tabii gaz boru hattından”

27 Şubat 2017

Rekor petrol long pozisyonları, düzelme sinyali veren ekonomiler, erimeye başlayan stoklar, OPEC’in aslında %90 kesintilere uyduğuna dair haberlerin şüpheli olması… Bugün kömürcülerin temiz enerji safına geçmeleri okumaya değer. Çin gümrük rakamlarrı ile ilgili haberde JP Morgan raporundan güzel grafikler var. Microgridlerde hibrit iş modelleri, akıllı şebeke altyapılarında AMR ile AMI arasındaki fark. 1998 yılından akıllı kentlere doğru haberi.

Bilgiler

Bu hafta yarın API haftalık ABD petrol arz raporu; Çarşamba haftalık petrol ve benzin stokları, Perşembe ABD haftalık doğal gaz stokları, Cuma haftalık Baker Hughes ABD petrol kule rakamları. Geçen hafta kule rakamları üst üste 6.defa artmış, ABD petrol üretimi de 9 mv/g’e ulaşmıştı. Ham petrol stokları da 564bin v/g daha artmıştı.

AMR(Automatic meter reading), şirketlerin müşterilerin tüketimini tek yönlü olarak okumasını sağlıyor, AMI (Advanced metering infrastructure) ise çift yönlü etkileşim sağlıyor. ABD’de çift yönlü sayaç sayısı 2015’te 6.3 milyon artarak 64.9 milyon olurken, tek yönlü AMR saraç rakamı 49.1 de kaldı.

Petrolde hedge fonların uzun pozisyonlarının kısa pozisyonlara oranı 10.3:1 oranı ile rekor kırdı. Teknik detayları ve sınıflandırmaları ile kısaca bu kadar uzun pozisyon kapatılmak zorunda kaldığında inşallah aynı likidite ortamı olur. Yoksa fiyatlar çok oynar demeye getirmiş.

Petromatrix haftalık bülteninde, dünya ekonomisi ile ilgili pozitif konuşurken, 2017 yılında 60$/v üzeri fiyatlar görülse de kalıcı bir yükseklik görmüyor. 2016’nın devamı değil ama o beklenen büyük iyileşme de hemen gelmeyebilir.

“Düşük karbonlu fosil çözüme ihtiyacımız var”, Arch Coal başkan yardımcısı. Geçen sene kömür üretimi 2015’e göre %18 daha düşüktü. Geçen sene getirilen carbon düzenlemesi ile carbondioksit yakalama ve saklamaya 50$/ton vergi desteği geldi. Cloud Peak, Peabody ve Arch Coal, kömür sektörünün de temiz enerji oyuncusu olması için lobi yapıyor.

Suudi petrol bakanı Al-Naimi’nin geçen açıklamaları çok sertti. İki lafı ile petrol fiyatlarını oynatan adam artık petrol konuşmuyor. Yönetimden mesajı almıştır. Al-Naimi’nin politikaları mevcut Al-Falih ile taban tabana zıttı.

Çin gümrük rakamlarına göre OPEC ülkelerinin Çin ithatlatındaki oranı %50’den %57’ye çıktı. JPMorgan raporuna göre 1.2 mv/g kesinti sözü veren 11 OPEC ülkesinin ihracatı yıldan yıla %28, aralıktan bu yana %4 arttı. Çok iyi grafikler var.

Romanya, Transilvanya’nın en büyük şehri Cluj-Napoca belediye başkanı dört eylem ile şehri akıllı enerji şehri planlarını açıklamış: yeşil hareketlilik (araba paylaşım, elektrikli arabalar), bisikletler, eski binaların yeni yeşil teknolojilerle rehabilitasyonu, yeşil politikalarda yerel politikalar.

Microgridler daha düşük maliyetler ile daha dayanıklı bir altyapı sağlayabilir. Farklı iş modelleri “üçüncü taraf”, entegre ve hibrit model. Hibrit de, bir taraf microgridi (dağıtım şirketi, son kullanıcı, üçüncü taraf) yapar ve finanse eder diğeri de işletir. Microgrid pazarının %38’i bu hibrit model.

Grafik

Stok artışı yavaşladı (SEB – petrol küresel stokları erimeye başladı)

Younicos beyaz belgesinde güneş enerjisini depolama ile kaydırmak

Tarih

10 Aralık 1998 – Milliyet – “Akıllı kentlere doğru”, neredeyse 20 yıl olmuş

24 Şubat 2017

ABD’de petrol ve gaz şirketlerinin %68’inin siber güvenlik ihlali görmesi dikkate değer. Bakır ve kobalt haberlerinde fiyat artışlarının piyasaya etkileri incelenmiş. İngiltere yeniden elektrik piyasası reformu tartışmaları yapıyor. İngiltere-Fransa yeni 1GW hat 580 milyon pound. Artık petrol depolamak karlı değil gözüküyor, stoklar eritilmeye başlandı. Mayıs’ta da geleneksel sürüş sezonu başlıyor. Arjantin’in ölü ineği Vaca Muerta alım garantili anlaşmalarla hızlanmaya başladı.

Bilgiler

Geçen sene ABD petrol ve gaz şirketlerinin %68’i majör bir güvenlik ihlali yaşamış. Saldırıların %46sı tespit bile edilememiş olabilir. %61 endüstriyel kontrol sistemi EKS’ler yeteri kadar korunmuyor. Sadece %41’inin sürekli izleme yaptığı söylenmiş.

Arjantin’in Patagonyadaki unkonvansiyonel sahası ölü inek Vaca Muerta’da devlet petrol şirketi YPF SA ile Shell pilot proje için ilk anlaşmaya vardı. Shell 300 milyon $ yatıracak. Saha 30,000 km2. Arjantin 7.5 $/mmbtu gaz fiyatı garanti etti. Arjantin bu sene ölü ineğe 2.3 milyar $ yatırım yapacak

İngiltere-Fransa arası yeni deniz altı geçiş hattı 1 GW, 580 milyon pound’a mal olacak. Perşembe dönüştürücü istasyon temeli atıldı.

Bakırcılar:. 4000$/ton’a düşerse Glencore’un sorun yaşayacağını söyleyen yatırımcıların dediğin olmadı, bakır Çin’in altyapı hamleleri ile 6000$/ton’a çıktı. Şili Minera Escondida ve Endonezya Grasberg madenlerinin küresel payı %8-9. Glencore geçen hafta satınalmalara bile başladı. 2017de arz 22.64 mton, talep 22.92 mton bekleniyor.

Malezya, Singapur, Endonezya açıklarındaki tankerlerden petrol satışı başladı/stokları eritiyorlar. VLCC gemiler 2mv petrol depolayabiliyor. Fiyatların 6 aylık contangosu 3$’dı, backwardation ile artık depolamak mantıklı değil

Exxon’un yeni patronu da karbon vergisinden yana. Yanıltmasın, vergi olur ise, vergi gelir nötr olursa, diğer ödediği vergilerden düşebilecek. Karbon ticareti bunu sağlamıyor diye biliyorum

İngiltere’de “Reforming Electricity Market” raporunda arz güvenliği ve enerji fiyatları sorun olarak belirtilirken, “nötr ve tamamen rekabetçi tedarik” gibi başlıklar var. “post truth” kelimesi çok kullanılmış. Lord Hollick de “15 yıldır dekarbonizasyon gündemine odaklandık ve tüketiciler 2003’e göre %58 daha fazla ödüyorlar”

Kobalt lityum pillerin kutuplarında kullanılıyor. Senelik arzı 100,000 ton ama sadece 35000 ton’u metal olarak üretiliyor. Toplam piyasa değeri 550milyon $, bakırın ise 22 milyon ton ile 127 milyar $. Kobalt pound’u 16.5$’a işlem görüyor, Aralık 2015’ten bu yana %80 değeri arttı. Stokçuluk da başladı.

IHS Markit’in üretim düşüş oranı bilinmeyen gaz kuyusunda üretim tahmini nasıl yapılır dökümanı teknik ve yazılımlarını satmak için, ama okumaya değer. Günlük akış basınçları kritikmiş.

Çin merkez bankası kendi prototip kriptopara birimini denedi. Ocak 2016’da da kendi kriptoparabirimlerini çıkaracaklarını iddia etmişlerdi.

Çin’de 2016’da 500,000 v/g metanol tüketmiş ve çoğu benzine karıştırılıyor. Methanol türevi MTBE, oktan seviyesini arttırmak için Çin’de benzine karıştırılıyor. ABD enerji bakanlığı da konuyu anlamak için bir çalışma yaptırmış.

Arktik bölgesinde: İsveçli Lundin de Norveçte 35-100 mv petrol buldu.
OPEC takvimi


Grafik

Asya’da LNG dengeleri değişiyor. (Wood Mackenzie)

Tarih

9 Nisan 1959 – Milliyet


23 Şubat 2017

Bugün Serkan’ın yorumu var. Brent sepetine Troll’ü eklemeye herkes geçici bir çözüm diye bakıyor. Bilimsel makaleler hızlıca incelendi. Perovskite üst katmanlı tandem güneş pilleri hızlanarak geliyor. Saudi Aramco 2 trilyon $ değer biçse de kendine, 400-500 milyon $ denmiş. Ortalama petrol talep tahmini 25 yılda talepte %20 düşüş öngörüyor. Enerji araştırmalarında açık kaynaklar makalesinde bir çok açık kaynak bağlantısı var. Avrupada özellikle her yeni araba modeli ile, yakıt tüketim değerleri daha da yalan oluyor. Elektrik bir hizmetler paketi, karakteristik olarak ortak kaynak havuzu (CRP) deniyormuş.

Yorum – Serkan Şahin

Aşağıdaki yorum Serkan Şahin’in hafta ortası petrol yorumudur:

“EIA verilerine gore ham petrol stoklarinda 564,000 varillik bir artis var. Son haftalarda gorulen artis yavaslamis gibi gorunuyor. Bunda en buyuk etken dusen ithalat. Ham petrol ithalati 1.21 milyon varil dusmus. Ayrica Cushing stoklarinda da 1.53 milyon varillik dusus var. Gorunuse gore Kuzey Dakota uretimi icin hala uyari canlari calmaya devam ediyor. Dakota Access Boruhatti sonrasi biraz rahatlama gelebilir Kuzey Dakota uretimi icin ama cok da basit olmayacak gibi.

Son gunlerin cok konusulan konusu hakkinda da birseyler soyleyeyim. BFOE blend icerisine Troll uretimini katma planlari konusuluyor. Henuz tum taraflardan onay alinmamis gibi, ancak planlar 2018’de Troll’un eklenmesi yonunde. Troll bir gaz ve petrol sahasi ve rezerv ve uretim olarak gaz uretimi daha goze carpar boyutta. Sahanin uretim degerleri ile ilgili ayrintiya giremeyecegim ancak Troll’un uretilebilir petrol rezervuari %89 oraninda tukenmis durumda. Petrol-su oraninda da gozle gorulur bir artis var. Troll’un rezerv kalinligi az oldugu icin yatay sondajla gelistirmeye gidilmis. Planlara gore sahanin bundan sonraki petrol gelisim programi gaz enjeksiyonu ve yeni yatay sondajlara dayali olacak. Bunun petrol-su oranina etkisi bence olumsuz olur. Norvec gibi bir bolgede bu ciddi bir maliyet demek. Kalan rezerv bakimindan da cok ic acici degil. Benim butun bunlardan anladigim Troll BFOE icin bir gecici cozum. Kuzey Denizi disi petrol turlerini eklememe cabasini ben lojistk ya da finansal olmaktan cok politik goruyorum. Troll yerine eklenebilecek cok fazla petrol turu varken bu sartlarda Troll’u dusunmek BFOE gelecegi icin de bence cok dusundurucu. Bakalim ne karar cikacak sonunda.

“Buradaki gorusler tamamen yazarin kendi gorusleri olup Thomson Reuters ve bagli kuruluslari kesinlikle baglamaz ve goruslerini yansitmaz.”

Bilgiler

FT’nin IPWeek yorumları: Geçen senenin “lower for longer” yerine “bekle-gör” aldı. Edward Morse gibi uzmanlar 70$ test ederken, kar realizasyonlarına da kırılgan fiyat görüyorlar. Petrol fiyat çöküşünde eğlenenler tacirlerdi. Brent’e Troll yetmez diyenler var. Petrol konferans katılımcılarının kapıdaki Tesla ve i8’leri de aslında ilginç bir mesaj olmuş

Brezilya’nın Asya’ya ham petrol ihracatı geçen sene %20 arttı. Asyalı alıcıların son 3 aydaki ortalaması 526bin v/g. Asya’ya giden ham petrol 18 mv/g civarında, bunun 15’i arap körfezinden. Brezilya’da 2025 hedefi 4.5 mv/g üretim. ExxonMobil 4.8 milyar varil petrol eşdeğer rezerv kaybetti, düşen fiyatlardan dolayı. Bilançosal Bir şey.

Enerji araştırmaları açık-yazılım ve açık-veri hareketlerine yetişmek zorunda.ABD NEMS modelindeki verilerinde görülememesinden yakınan makalede, AB’de de politikaların dayandığı modellerin dışarıdakiler tarafından görülmediği yazılıyor. Enerji çalışmaları da açık verilere modellere dayanmalı. Nature’dan..

NatEnergy:Elektrik hizmetleri bir paket (iletim, voltaj, frekans vs). Bu sebeple Common Pool Resource, ortak kaynak havuzu olarak tanımlanıyor. Elektrik tedariği “rival good”-rakip fayda, yani birinin tüketimi diğerlerine kalan tüketimi etkiliyor. Uluslararası araştırmada elektrik bağlantısı için verilen rüşvetlerde std sapma artış ayda 5 fazla kesinti.

NatureEnergy: Denizlerde 4 milyar ton uranyum var. Makalede modifiye karbon elektrotlar ile elektrokimyasal yöntem gelecek vaatediyor. Okyanuslarda geleneksel rezervlerin 1000 katı. 2000Lerin başında Japon araştırmacılar deniz suyundan 1 kg uranyum elde etmeyi başardı. Suya giren yandı o zaman

NatureEnergy:%23.6 verimlilikli monolitik perovskite/silikon ikili güneş hücresinde stabilite de düzelmiş. Anladığım kadarı ile, infrared’e yakın kısım perovskite ile 18.9 mAmper/cm2, altındaki silikon ise daha görünür kısımdan 18.5 mAmper/cm2. Makaledeki vurgu, perovskite stabilitesini bayağı iyileştirdiğini iddia ediyor.

NatureEnergy:Dizel de organosulfur moleküller var, bunlarda yanınca sülfür oxit oluşturuyor, toksik ve arabaların katalitik konvertorleri de zehirliyor. Ülke kuralları 15 ppm altı sülfür şartı koşunca,hydrodesulfurizasyon 30 bar (yüksek basınç) ve 320-380 C2de yapılıyordu.

Makale paralı, özetindeki kısım ilginç: 130,000 araç ile yapılan modelde, gerçek yakıt tüketimleri ve araba kütlesi ile motor kapasitesi arasında %87 korelasyon var. Fakat son yıllarda arabalar bu ilişkiden daha fazla benzin tüketiyor. Yani son yıllardaki araba tüketim rakamları giderek daha da yalan olmuş.

Ortalama uzman görüşü ile önümüzdeki 25 yılda petrol talebi %20 düşecek. Petrol üretimi mi, talebi mi tavan yapacak derken, bu kişi petrol talep belirsizliği tavan yaptı diyor.

Saudi Aramco 2 trilyon $ değer biçiliyordu. Wood Mackenzie ise şirketin 400 milyar $ değerinde olacağını tahmin ediyor. Hisselerin %5’ini satacağından 20-25 milyar $ bir kısma denk gelebilir.

Grafik

ABD ham petrol üretimi ve kule rakamları ve öngörüsü (Spencer Welch, IHS)

Petrol talep senaryoları ve farkları (Financial Post)


22 Şubat 2017

Bugün yollarda geçti. ABD’de verimlilik istihdamı yüksekmiş, en çok rüzgar türbini satanlarda Vestas bir numara olduğunu iddia etmiş. Shell’ın gaz da arz fazlası yok demesine, ANEA-UK NBP fiyat farkı neden 1$ civarı diye post yazılmış. OPEC tartışma konusu, OPECbahçe diyelim siz anlayın. Clipper data petrol fiyatları ile ilgili önemli bir analiz paylaşmış, ürün stokları şişince rafineriler çalışmayı azaltıyor, o zaman da ham petrol stokları şişiyor, yani ürün ve ham petrol fiyatları arasında bir faz farkı var. RWE bayağı zarar yazmış. 4 milyon güneş paneli uzaydan nasıl görülür. ABD Henry hub fiyatları ve gelecek grafiği de güzel

Bilgiler

Vestas, dünya rüzgar türbini üreticileri arasındaki liderliğini ilan etti. 2016’da 8.7 GW Vestas türbini kuruldu. Dünyadaki tüm kara türbinlerinin %16sı. GE 6.5 GW ile ikinci, geçen seneden 0.6 GW daha yüksek, Xinjiang goldwind 6.4 GW ile 3.sıraya düştü.

OPEC kesintiye sadık mı? Petro-Logistics ‘in verilerine göre Ocak’tan önceki büyük artışın ardından kesinti gibi görünen aslında 2016’ya dönüş.

Clipperdata’dan: Petrol ürünleri fiyatı, ham petrol fiyatlarını bir bekleme ile takip eder, sebebi stoklar. Yüksek ürün stokları rafineri çalışma miktarlarını düşürmeye başladı. Rafineri çalışması düşünce de ham petrol stokları artabilir.

ABD’n ın 10 şubat haftası verilerine göre ham petrol ihracatı 1 mv/g’e çıktı. 2015’te bu rakam 65,000 v/g iken 2016’da ortalama 530,000 v/g’ü buldu. Fakat artış sınırlı kaldı. ABD’deki ağır ham petrol Asya’daki küçük rafinerilere gidiyor. Rafineriler şeylden bu yana daha fazla sıkı (tight) petrol almak üzere rafinerilerini ayarladılar.

Argusmedia yazarlarından Kwok Wan’ın Shell’in “LNG de arz fazlası görmediği” haberine yorumu “kahve içerken boğuluyordum”. Shell güçlü arz ve talep artışı vekliyor. Yazar ANEA (Kuzey doğu Asya) ile İngiltere NBP arasındaki farka bakmayı öneriyor. Fark 2013 Ocaktaki 6.26$/mmbtu’dan 1.18$/mmbtu’ya düşmüş. Bu da mı gol değil diye soruyor

ABD’de enerji verimliliği işleri 2016’da %6 arttı. 2017’de %9 artması bekleniyor. AB’de de kış paketinde de yoğun istihdam artışı öngörülmüştü. ABD’de 3 milyon kişi temiz enerji işlerinde çalışıyor, 2.2 milyon kişi de enerji verimliliği işlerinde

Suudi arabistan’da rafineri üretimi %0.2 artarken, talep %2.1 (aydan aya artmış. Petrol ürünlerinde ihracat %7.3 düşerken ithalat %9.7 düşmüş.

WTI 52.68’i aşağı kırarsa, 51.60$’a gider.

Almanya’da elektrik fiyatları 2008 pikten bu yana %66 düştü. 2012’den beri %40 düştü. RWE üstüste ikinci sene olarak sıradan hisselere temettü ödeyemeyecek. 4.3 milyar euro zarar yazdı. Ülkenin en büyük elektrik üreticileri son 3 yılda 30 milyar euro varlık değeri düştüler.

4 milyon güneş paneli uzaydan nasıl görülür Doğu Çin’deki Tibet platosundaki 10 mil kare alanda Longyangxia Dam Solar Park 850 MW. Çin 2015’te yenilenebilire 103 milyar $ yatırmıştı.

Grafik

NYMEX WTI petrol oynaklığı ve beklentisi (BNP Paribas, Bloomberg)

ABD Henry hub fiyatları ve o tarihteki gelecek fiyatları (gri dalga), BNEF

21 Şubat 2017

Grafiklerde Brent’in kompozisyonu arşivde olması gerekir. Rusya’nın 2025’e petrol üretim öngörüsü ve altın madencilik şirketlerinin kar marjları ile fiyat(hisse)/gelir oranı grafikleri var. Çözemediğim konular, alüminyum’da Çin’in üretimi artarken fiyatlar artıyor. Herhalde fiyat-arz-talep deki (stoklardan dolayı) bir gecikme var. Çin’in Koreler (K ve G) denge politikası analizi. Akıllı evler bir gecede olmuyor, tüketiciler önce evlerine akıllı ev ekipmanları alıyor. Vitol elektrikli arabalar konusunda iyimser değil. #IPWeek hashtag’ında sunum fotolarından 2020 sonrası dizel ve benzin fazlası olabilir, üzerine bir de elektrikli arabalar OECD pazarlarında beklenenden hızlı artarsa rafinericiler için problem. Tam referans bulamadığımdan yazamadım ama 40$ altı offshore petrol üretimlerinin tamamı ekonomik gibi bir söz söylenmiş.

Bilgiler

Son 12 ayda altın madencilik hisseleri %35 değer kazandı. Randgold ve Barrick –dünyanın en büyük altın madencisi-‘nin hisseleri gelirlerinin 35 katı. Rus Polyus ise 10 katı.

Dünya alüminyum üretimi Ocak’ta yıllık 62 milyon ton, Çin üretimi de aylık 2.95 mton ile rekor kırdı. Çin üretimi yıllıkta 34.7 milyon ton’a denk geliyor. Yıldan yıla %19 büyüdü.

ABD’de akıllı ev aletleri sahibi olan kişilerin ortalama 3 akıllı ampül, 2 akıllı priz ve 1 akıllı termostatı var.

Silikon tabaka(wafer) yaparken, %50si son kesme sürecinde ziyan oluyor. Dünyada bu atık miktarı 90bin ton. Silikon talaşlarının, Silikon nanoyapılara dönüştürülerek 1200 mAh/gram kapasitede lityum piller yapıldı.

ABD şeyl petrol projelerinde ortalama başabaş maliyetler 7.51$/v daha düşük. Shell üstakış direktörü Andy Brown, bir çok projedeki petrol üretim maliyetlerinin 70$/v’den 40$/v altına geldiğini söyledi

Mercuria International Petroleum Week’te Societe Generale ve ING ile blockchain projesini görüştü.

IPWeek katılımcıları, 2017’de en çok jeopolitik, sonra tedarik konularının petrol fiyatları üzerinde en önemli etkiye sahip olacağını iddia ediyor.

ABD PPA (Power Purchase Agreement)’larda GTM araştırma, 2015’de 6 c/kWh, 2016’da da 5c/kWh rakamların oluştuğunu iddia ediyor. Bunun sonucunda SunPower gibi firmalar dikkatlerini mesken pazarına kaydırmak üzere

Çin, Kuzey Kore’nin son nükleer program gelişmelerinden sonra, ülkeden kömür ihracatını durdurdu. Bu Kuzey Korenin gelirlerinin 3te 1ine mal olacak. Birkaç saat sonra da Güney Koreli Lotte’ye golf sahasını ABD’lilere anti-ballistik misil sistemi uyarısı verdi. Denge politikası

Vitol group ise elektrikli araba satışlarının beklendiği gibi olmayacağını, ilk dizel talep (karayolu) düşüşünün 2020-2025 arası, benzin talebinin ise 2025 sonrası düşebileceğini iddia etti. Vitol’e göre elektrikli araç satışları küresel satışların 2030’da ancak %6.5’na gelecek. Asya, Pasifik, Afrika ve Lat Amerika dan petrol ürünleri talebi artacak

Grafik

Brent hangi saha petrollerinden oluştu ve oluşacak (Platts, JBC Energy)

2025’e Rus petrol üretimi (eski sahalar ve yeni sahalar)

Altın madencilik firmalarının kar marjları ve hisse değerleri (FT)


Tarih

1970 ve 1975 Karakaya barajı yapımı başlıyor

20 Şubat 2017

Bugün Shell LNG Outlook yayınlandı, bu hafta herhalde Brent benchmark’ın geleceği konuşulacak. WTI’daki uzun pozisyonlar kafaları karıştırıyor. Shell LNG outlooktaki en önemli slayt, bence “fiyat aralığı”-gri alanı gösteren slayt. Bu hafta International Petroleum Week #Ipweek hashtag’ı takip edilebilir.

Bilgiler

Bu hafta bugün ABD tatil; Çarşamba API ABD petrol tedariği; Perşembe EIA petrol ve benzin stokları-haftalık doğalgaz stokları raporu; Cuma Baker Hughes petrol kule rakamları

Bu hafta Platts’ın Brent petrol olarak belirlediği petrol sepetine Troll sahasından çıkan petrolün de eklenmesi tartışmasını duyacağız. Troll 200bin v/g, fakat Troll ile Brent petrolde Shell ağırlığı yerini Norveçli Statoil’e bırakıyor. Şeyl petrolünden sonra WTI’a karşı Brent’in şansı ne olacak göreceğiz

WTI’da long pozisyon artışlarının ardından hızlı fiyat düşüşü teorileri artıyor. Kanada petrol kumlarına 2014’e kadar 10 yılda 200 milyar $ yatırıldı. Wood Mackenzie’ye göre bu rezervlerin sadece %20si 36.5 milyar varili ekonomik.

Küresel lityum iyon pil üretimi 2016-2020, %521 kapasite artışı; 2016’daki 28 GWh, 2020’da 174 GWh kapasiteye çıkacak.

Google’un kurulu gücü 2.6 GW, tamamını yenilenebilirden yaparak gelecek sene tamamen temiz enerjiye geçecek. 2600 MW İzmir’in talebi kadar olabilir.

Shell 2015-2030 arası doğalgaz tüketimi yıllık %2 artacak, LNG talebi %4-%5 artacak.

Kuzey denizi 2004’teki 6 mv/g’den bu sene 2.8 mv/g’e düştü. Shell’in Brent’i savunmak için çok fazla kuzey denizi petrolü ticareti yaptığı anlaşılıyor. Brent bu gidişle küresel başka benchmarklarla da karışarak daha küresel olacak

Petromatrix bülteninde petrol fiyatlarını yukarıda tutmak için büyük spekülatörlerin kısa pozisyonlarına bir hafta ara vermesine rağmen, uzun pozisyonlara yüklenmeye devam ediyorlar. Hedge fonlar yüklenmesine rağmen petrol fiyatlarında yukarı gidişin zayıflığı düşündürücü. Tedirgin bir durum

Grafik

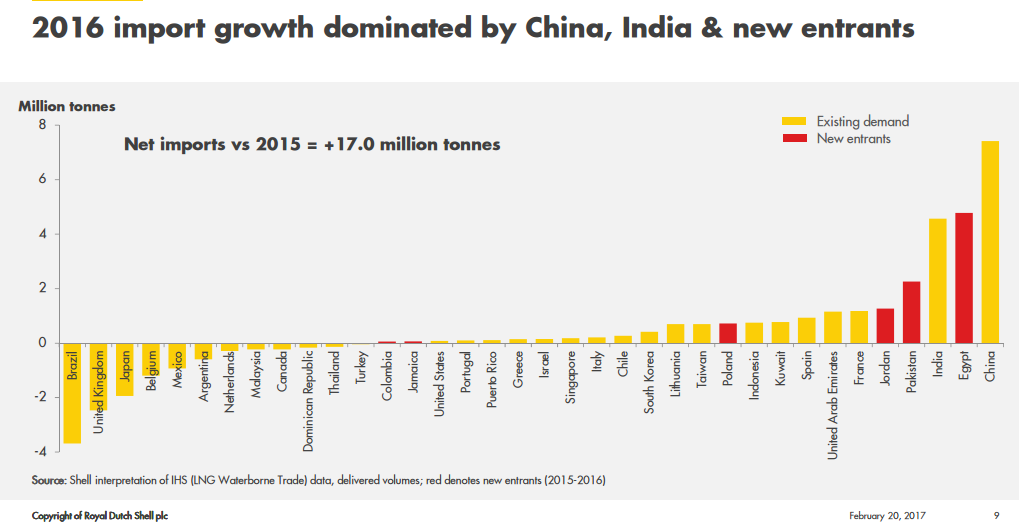
2016 LNG ihracat büyümesinin liderleri Çin ve Hindistan (Shell)

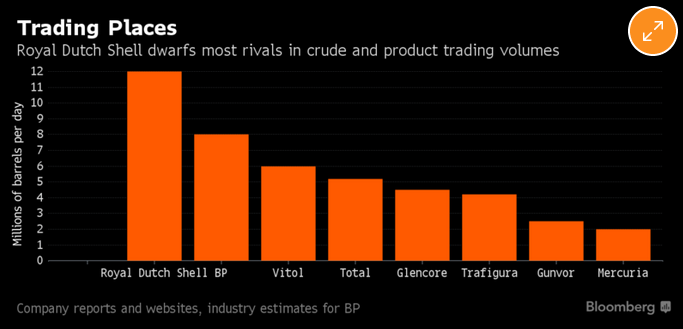
Ham petrol ve ürünleri ticaret hacimleri (Bloomberg)


20 Şubat 2017 – Serkan Şahin’in Yorumu

Serkan Şahin’in haftabaşı yorumu:

“ Bugunlerde aklima takilan bir soru var; eger ABD, Suudi Arabistan’in yerine dengeleyici uretici (swing producer) olursa (ki teknik olarak imkansiza yakin ama diyelim ki oldu), fiyat soklarina karsi konvansiyonel olmayan petrolunun karsilasacagi ani uretim dususleri ve artislari kuresel anlamda petrol tasimaciligini nasil etkiler? Bu etki entegre gemi tasimaciligi sirketlerinin diger operasyonlarini nasil etkiler? Ornegin petrol fiyatlarina bagli olmadigi iddia edilen (edilen diyorum , bunu bir baska gun tartisacagim) gaz ve LNG fiyatlari, ABD petrolunun tasimacilik sektorunde olusturacagi belirsizlik nedeniyle arz soklari yasayabilir mi? Ben bunu daha once bir konferansta farkli sekilde sormustum. Dunya’nin en buyuk petrol ve LNG ureticisi sirketlerden birisinin LNG operasyonlarindan sorumlu kisisine Hanjin Gemicilik’in iflasinin ardindan gemicilik sektorunde olusacak bir krizde kuresel bir LNG arz sorunu yasanir mi diye sormustum ama tatmin edici olmaktan cok uzakta bir cevap almistim. Bunu sesli dusunmeye devam edecegim. ABD’nin kendi pazarindan artan petrolunun Guney ve Dogu Asya’nin gelismemis rafinerilerine acilmasi ile daha derin bir sorunu da yasayabiliriz ancak bunu da Nijeryalilar ve Angolaliar dusunsun. Kuzey Denizi petrolu bu soruna karsilik simdilik guvende gibi”

“Buradaki gorusler tamamen yazarin kendi gorusleri olup Thomson Reuters ve bagli kuruluslari kesinlikle baglamaz ve goruslerini yansitmaz.